TikTok Shop有订单不等于有利润,销售额也不等于实际到账金额。核算时应先确定订单范围与结算状态,再用实际回款减去尚未扣除的采购、物流、包装和运营等成本,避免漏记或重复扣费。货叮咚ERP利润明细可按平台、结算状态等条件查看订单收支,并配置成本分摊。先核清一笔已结算订单,再汇总整店,通常比直接盯着一个总利润数字更容易定位差异。
适用范围:TikTok Shop已授权店铺的订单与商品收支核对;不代替企业完整会计核算。
先把销售额、回款和利润分开
销售额反映成交规模,回款受平台扣费、退款和结算安排影响,利润还要考虑实际承担的商品及经营成本。三个数字不能互相替代,平台账单与ERP也要使用一致的订单和时间范围才能比较。
如果从已经扣除平台费用的净回款开始核算,就不要再把同一项平台费用扣一次。如果从买家支付金额开始算,则需逐项核对平台收支与退款,先把计算起点写清楚。
| 看到的情况 | 先检查什么 |
|---|---|
| 订单很多但回款少 | 是否仍有订单未结算,是否存在退款或平台扣费 |
| 回款有了但利润偏低 | 采购、物流、广告与包装成本是否已经计入 |
| 利润看起来异常高 | 成本有没有缺失,部分费用是否尚未返回 |
| 与平台数字不同 | 店铺、时间、订单状态和结算范围是否一致 |
选一笔已结算订单,从收支两端核对
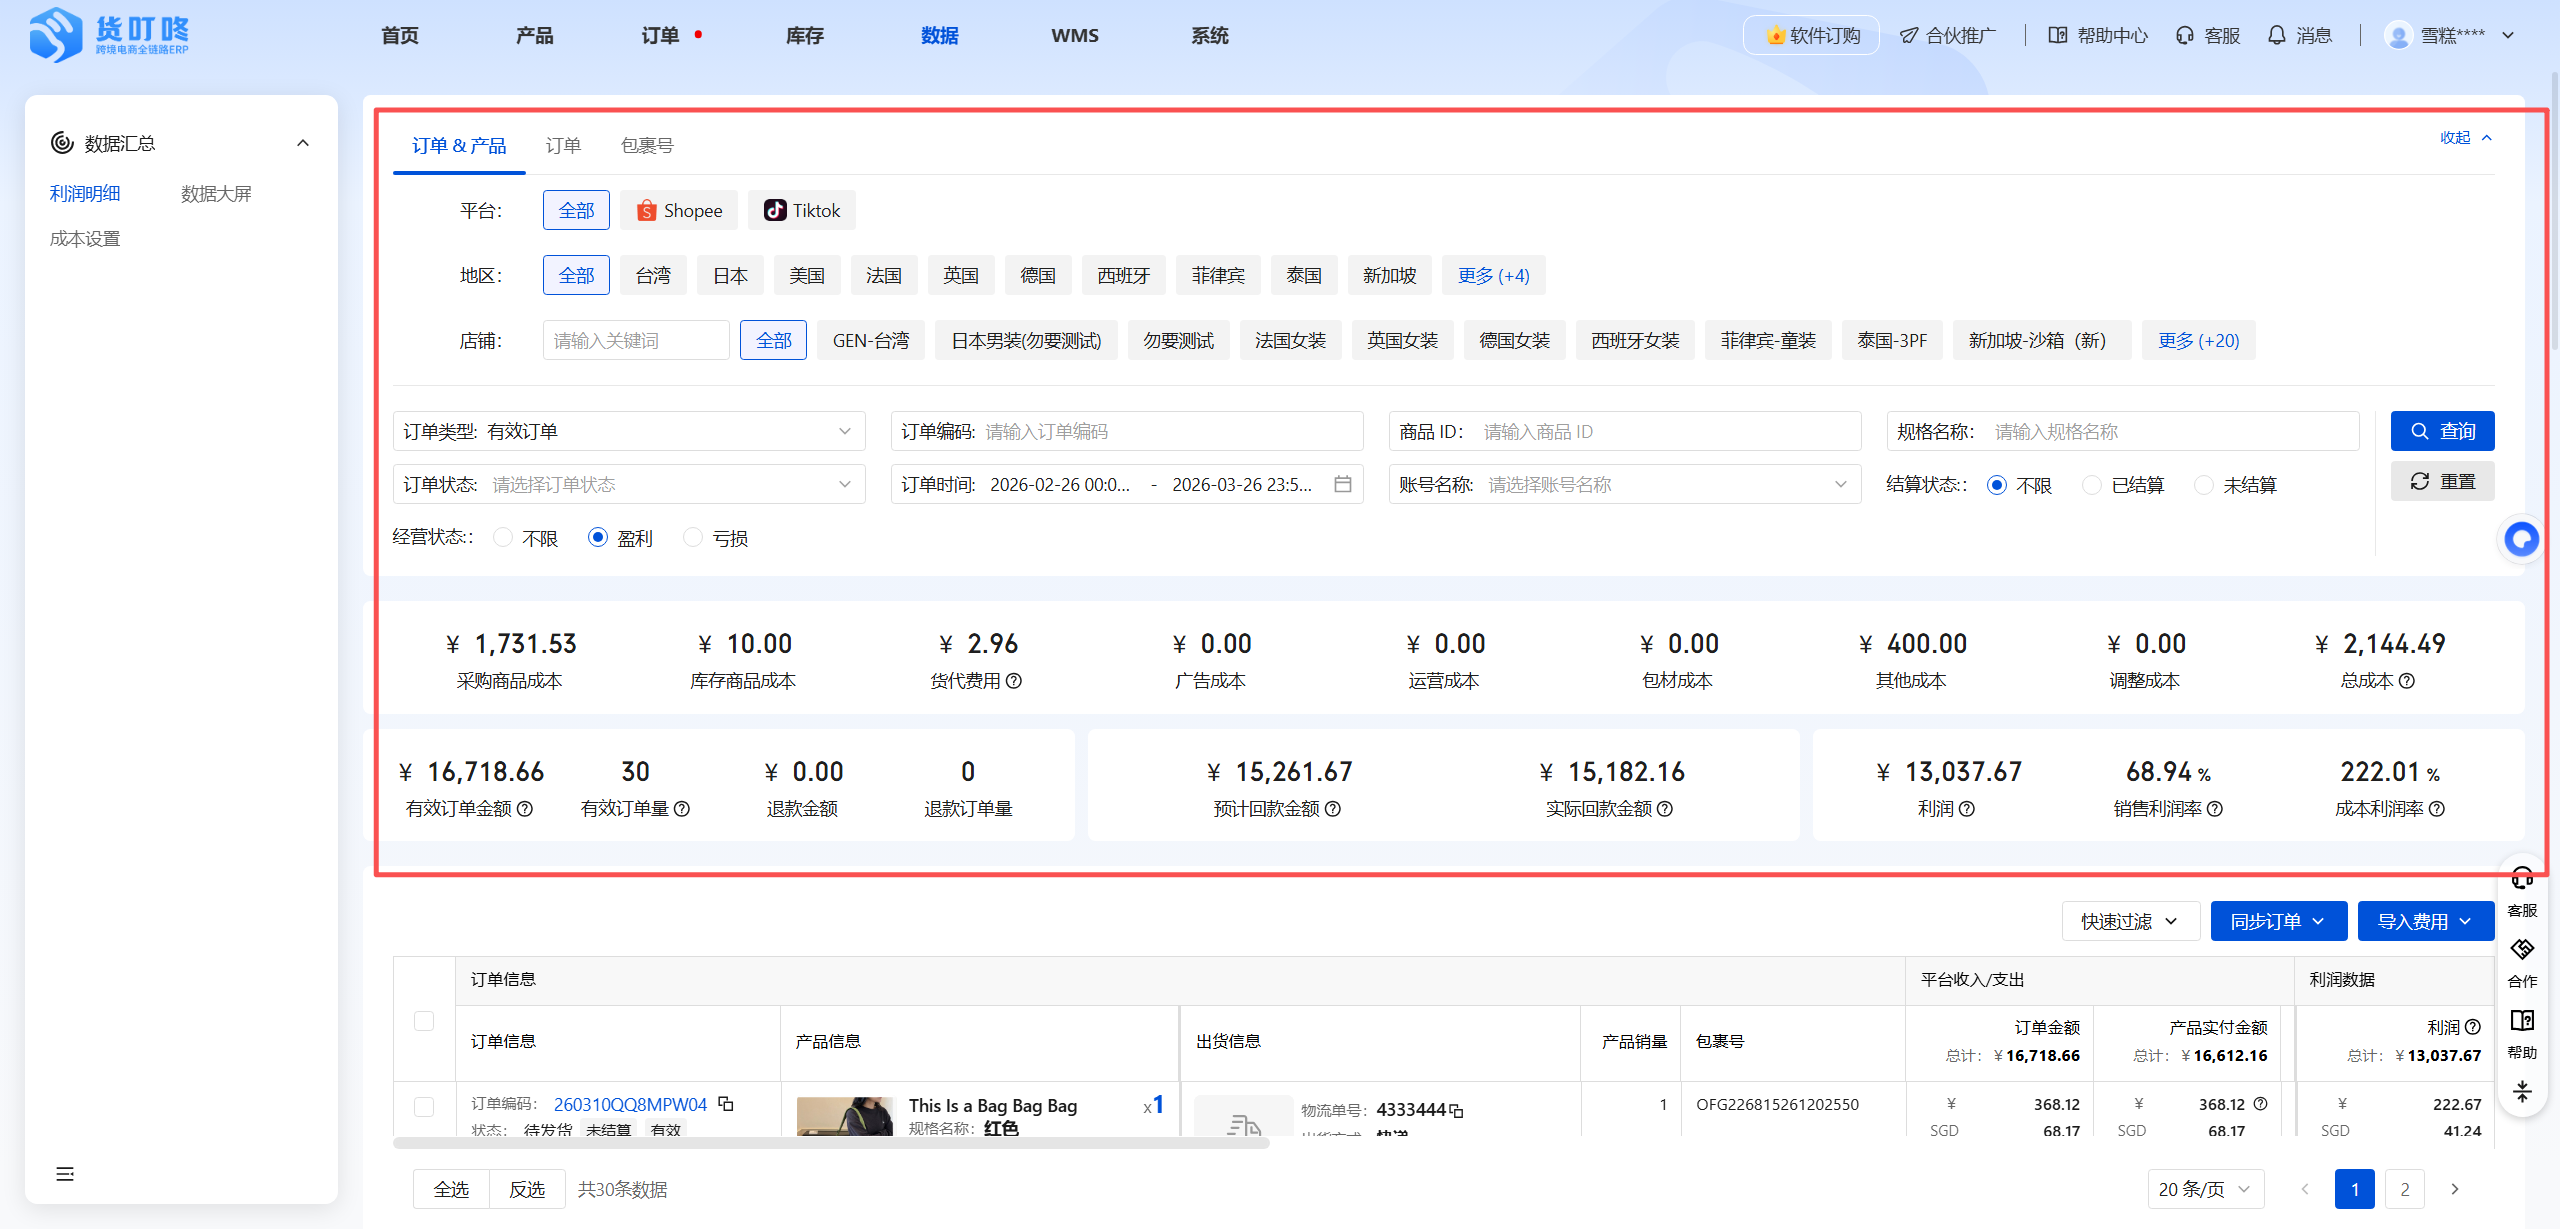
进入货叮咚ERP利润明细,选择TikTok Shop及相应结算状态,定位一笔资料完整的订单。先对照平台实际收支,再检查采购或库存商品成本、货代物流和其他费用,暂时缺少的资料单独记录。
- 确认订单与结算记录属于同一笔交易,退款和扣费没有漏掉。
- 核对采购规格、数量与金额,库存发货则检查对应商品成本。
- 检查物流、货代、包材、广告和运营等实际承担项目。
- 查看自动或手动成本分摊设置,确认范围与业务相符。
用一个例子看清漏算与重复扣费
以下金额仅为假设。某笔订单的平台净回款为80元,已经扣除了相应平台费用;这笔订单还需承担采购35元、未计入回款的物流12元、包材及处理3元、分摊广告8元。按这些已列项目计算,结余为80-35-12-3-8=22元。
如果漏掉8元广告费,就会把结余算成30元。如果又扣一次平台已经扣除的费用,则会低估结果。这个例子只说明核对方式,并不代表企业税后净利润;未纳入的人工、税费或其他成本仍需按实际业务核算。
费用分摊也要保留一致规则。按订单核对与按商品汇总时,先确认对应的成本范围,不能把某个月总广告费随意全部记给当天几笔订单。
从单笔检查扩展到整店复盘
一笔订单核清后,再扩大到同一时期、同一结算状态的订单。对采购成本缺失、物流异常或退款较多的记录逐项处理,必要时导出明细,与采购和平台账单留档核对。
已结算订单适合检查实际结果,未结算订单可用于阶段性观察,但两者不要混成已经落袋的收益。对于未返回的费用,页面显示为零也不能直接认定不会发生,先看状态与同步情况。
常见问题
未结算订单能看利润吗?
可以用于阶段性估算,但部分费用和实际回款尚未确定。最终核对应结合结算返回资料,不能把估算当已到账收益。
为什么部分费用显示为零?
可能是尚未结算、尚未返回、成本未维护,也可能确实不适用。先核对状态和凭据,再决定是否需要补录或等待同步。
平台净回款里扣过的佣金还要再减吗?
同一笔费用只计一次。先确认回款字段的口径,再列出仍未扣除的实际成本,避免重复扣费。
接下来怎么做:先拿一笔已结算订单对照平台账单、采购和物流记录,核清后再检查整店。
内容更新:2026年11月12日。操作入口及可用权益请结合当前账号页面核对。